Stand: 19. Oktober 2026
Kurz gesagt: Bei indirekten Beteiligungen werden Anteile nicht entlang der Kette multipliziert. Nach Art. 2 TJPV ist eine Person wirtschaftlich berechtigt, wenn sie mehr als 50 % einer Zwischengesellschaft hält und diese Zwischengesellschaft direkt oder indirekt mindestens 25 % der Gesellschaft hält. Dazu kommen die Kontrolle auf andere Weise, die gemeinsame Absprache und Treuhandverhältnisse. Erreicht niemand die Schwelle, wird das oberste Mitglied des leitenden Organs gemeldet.
Inhalt: Die Grundregel in drei Sätzen · Beispiel 1: Direkte Beteiligung mit unterschiedlichen Stimmrechten · Beispiel 2: Beteiligung über eine Holding · Beispiel 3: Zweistufige Kette und die 50 %-Falle · Beispiel 4: Familien-AG mit Aktionärbindungsvertrag · Beispiel 5: Treuhänder hält die Aktien · Beispiel 6: Niemand erreicht 25 % · Die häufigsten Fehler · So dokumentieren Sie die Kette
Die Grundregel in drei Sätzen
Erstens: Wirtschaftlich berechtigt ist eine natürliche Person, die direkt oder indirekt mindestens 25 % des Kapitals oder der Stimmen hält oder die Gesellschaft auf andere Weise kontrolliert (Art. 4 TJPG). Zweitens: Indirekt heisst, die Person kontrolliert eine Zwischengesellschaft mit mehr als 50 %, und diese Zwischengesellschaft hält mindestens 25 % der Gesellschaft (Art. 2 TJPV); das gilt auf jeder Stufe der Kette. Drittens: Gemeldet wird der Umfang der Beteiligung in Stufen (25 bis 50 %, über 50 bis 75 %, über 75 %), und bei zwei oder mehr Zwischenstufen, bei Trusts und bei Treuhandverhältnissen zusätzlich die ganze Kette mit Firma, Rechtsform, Sitz und UID (Art. 13 und 15 TJPV).
Die folgenden Beispiele orientieren sich an der Beispielsammlung, die der Bund zum Transparenzregister veröffentlicht hat. Sie zeigen, wie die Regeln in typischen KMU-Strukturen wirken. Den rechtlichen Rahmen fasst der Leitfaden zum Transparenzregister zusammen.
Beispiel 1: Direkte Beteiligung mit unterschiedlichen Stimmrechten
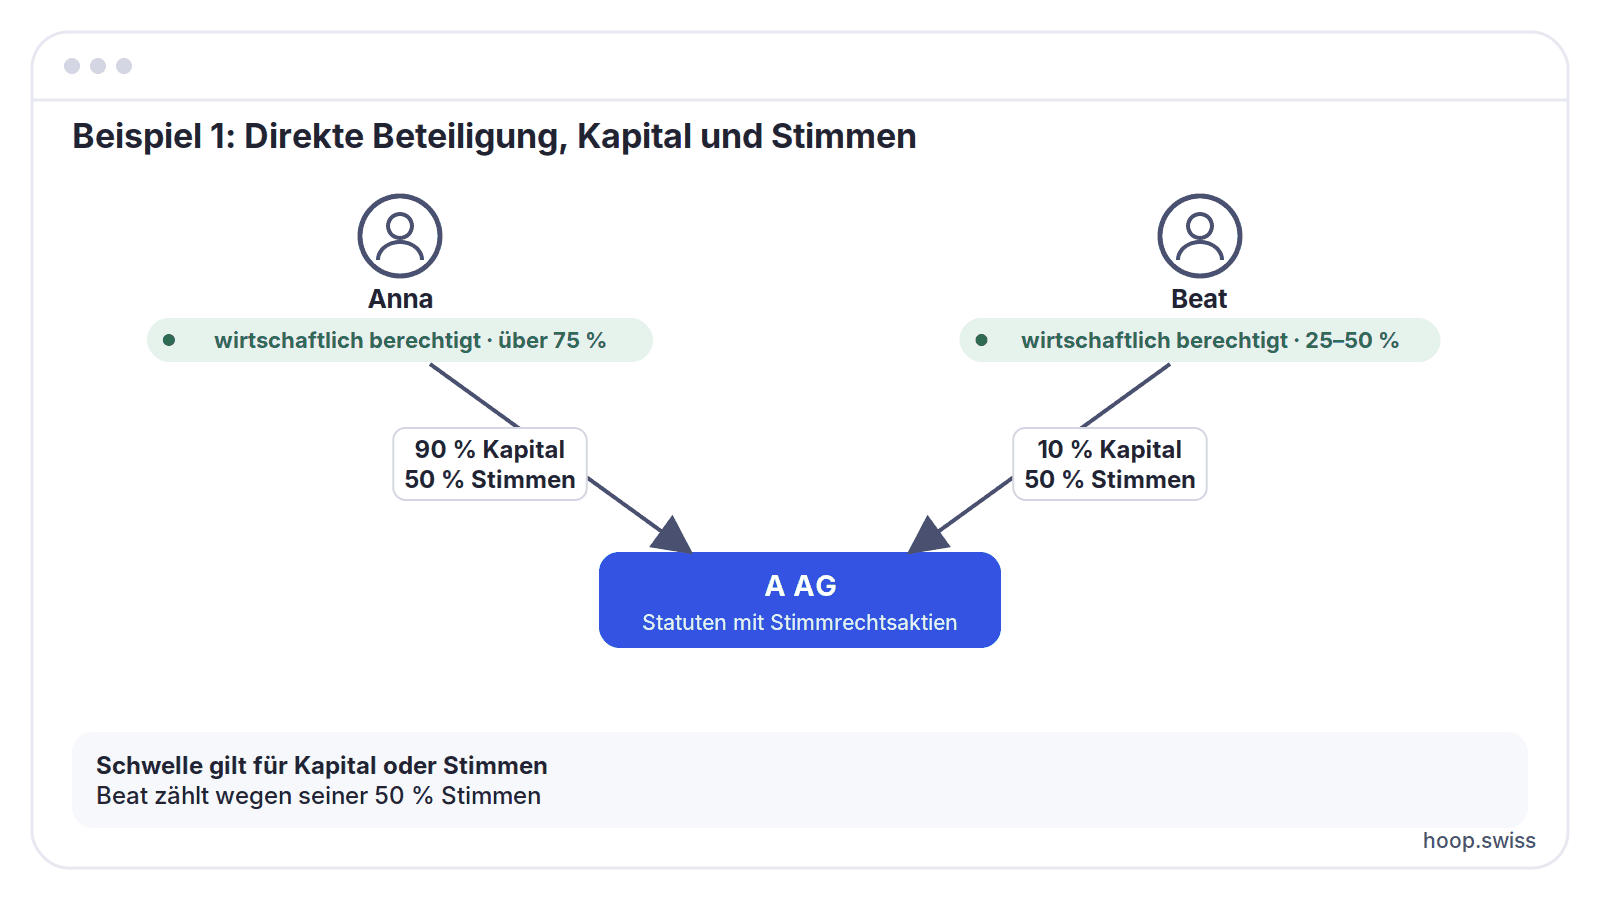
Die A AG hat zwei Aktionäre. Anna hält 90 % des Kapitals, aber nur 50 % der Stimmen, weil die Statuten Stimmrechtsaktien vorsehen. Beat hält 10 % des Kapitals und 50 % der Stimmen.
Ergebnis: Beide sind wirtschaftlich berechtigt. Anna wegen ihres Kapitalanteils (Stufe über 75 %), Beat wegen seiner Stimmen (Stufe 25 bis 50 %), obwohl sein Kapitalanteil unter 25 % liegt. Die Schwelle gilt für Kapital oder Stimmen; Stimmrechtsaktien, Vorzugsstimmen oder Vinkulierungen gehören deshalb in die Prüfung.
Gemeldet werden: Anna und Beat mit Art der Kontrolle «direkt, allein, über Beteiligung» und der jeweiligen Stufe. Keine Kettenangabe nötig.
Beispiel 2: Beteiligung über eine Holding
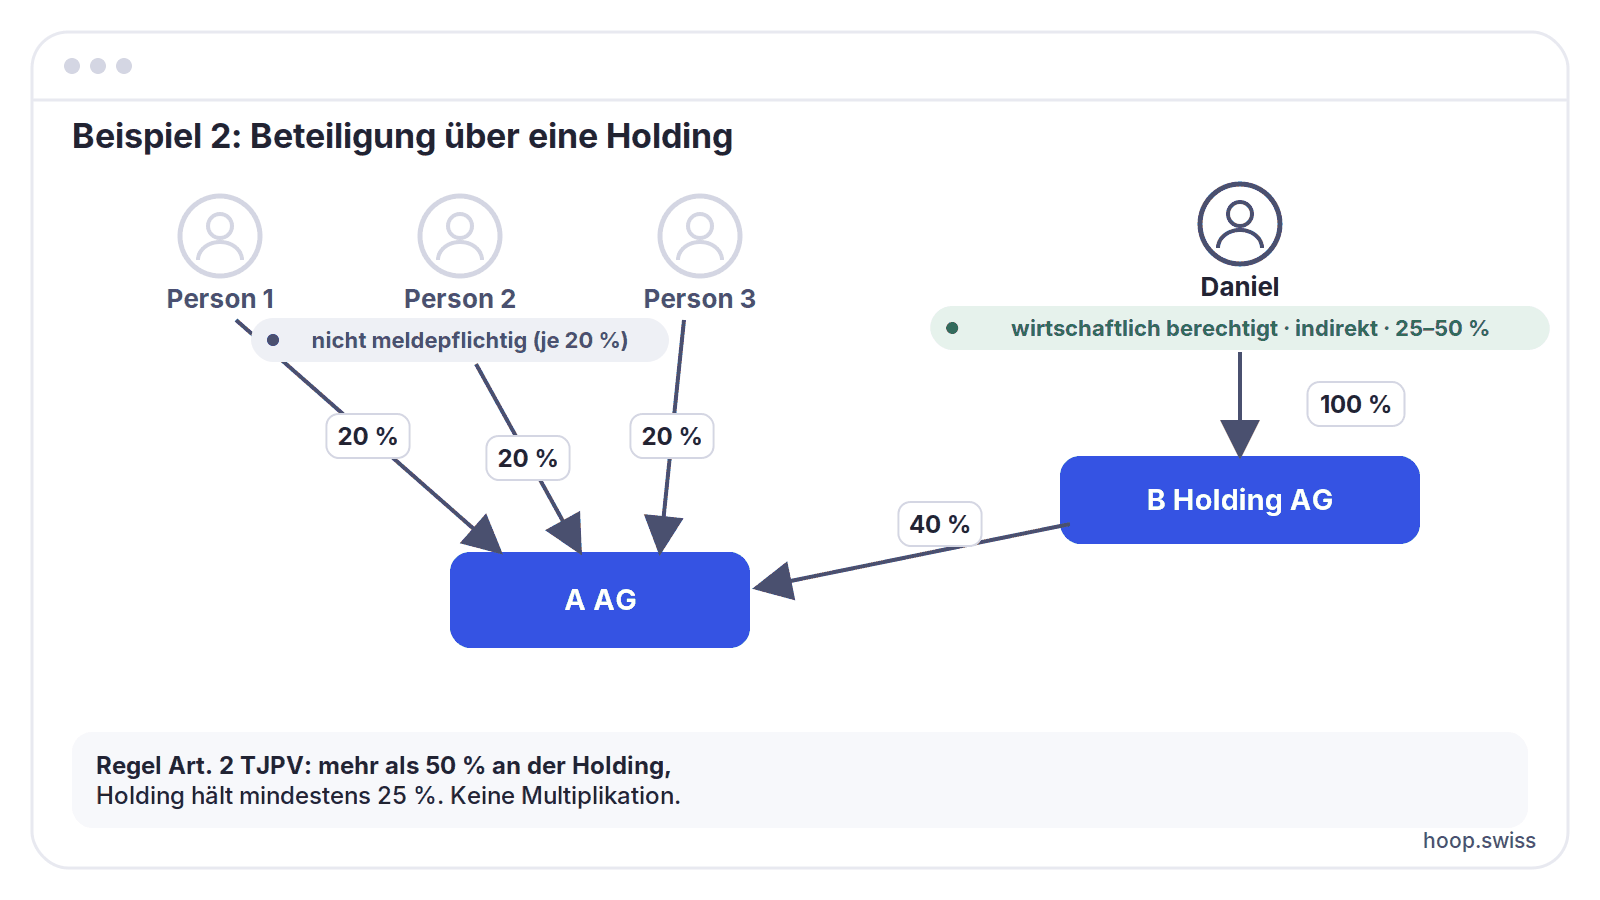
Drei Personen halten je 20 % der A AG. Die restlichen 40 % hält die B Holding AG. Alleinaktionär der B Holding AG ist Daniel.
Ergebnis: Daniel ist indirekt wirtschaftlich berechtigt: Er hält mehr als 50 % der Holding (100 %), und die Holding hält mindestens 25 % der A AG (40 %). Gemeldet wird die Beteiligung der Holding, also die Stufe 25 bis 50 %, nicht ein multiplizierter Wert. Die drei Personen mit je 20 % sind nicht meldepflichtig.
Gemeldet wird: Daniel, Kontrolle «indirekt, allein, über Beteiligung», Stufe 25 bis 50 %. Weil nur eine Zwischenstufe besteht, muss die Kette nicht mit UID gemeldet werden.
Beispiel 3: Zweistufige Kette und die 50 %-Falle
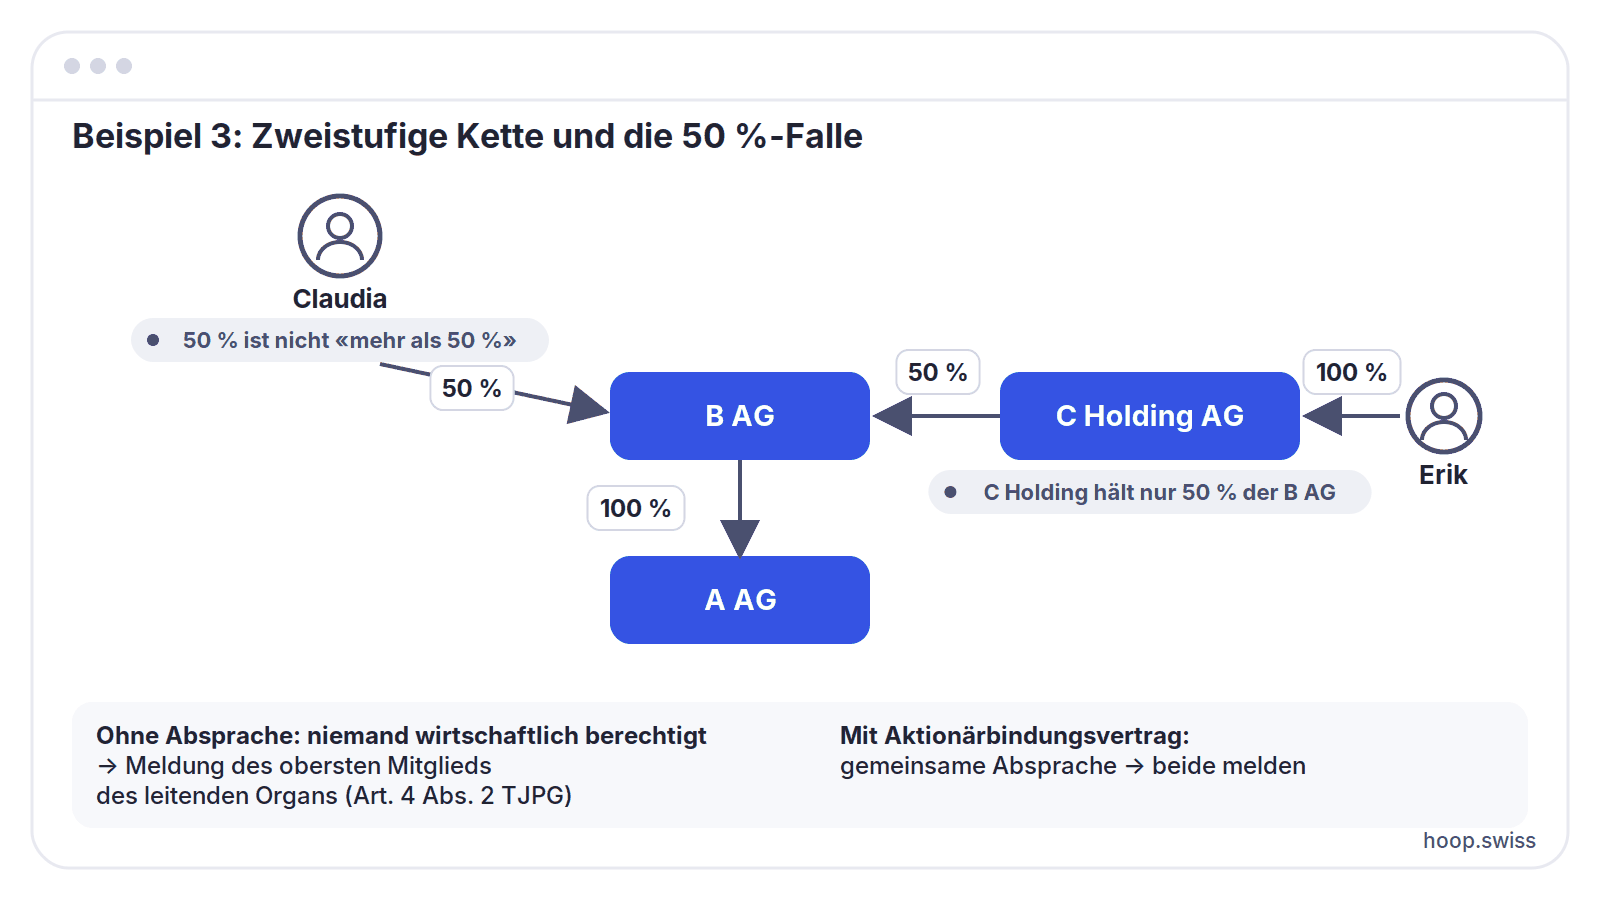
Die A AG gehört zu 100 % der B AG. Die B AG gehört zu 50 % Claudia und zu 50 % der C Holding AG, die vollständig Erik gehört.
Ergebnis: Weder Claudia noch Erik sind über die Beteiligung wirtschaftlich berechtigt. Claudia hält genau 50 % der B AG, also nicht mehr als 50 %; Erik kontrolliert zwar die C Holding AG, diese hält aber ebenfalls nur 50 % der B AG. Die verbreitete Rechnung «50 % von 100 % = 50 %» führt hier in die Irre: Die Verordnung verlangt die Mehrheit auf jeder Stufe, nicht einen multiplizierten Anteil.
Aber: Haben Claudia und Erik ihr Verhalten abgestimmt, zum Beispiel in einem Aktionärbindungsvertrag, handeln sie in gemeinsamer Absprache (Art. 4 TJPV); dann sind beide wirtschaftlich berechtigt, und die Kette wird gemeldet. Kann einer von beiden den Verwaltungsrat der B AG mehrheitlich bestimmen, liegt Kontrolle auf andere Weise vor (Art. 3 TJPV). Gibt es keine Absprache und keine andere Kontrolle, meldet die A AG subsidiär das oberste Mitglied ihres leitenden Organs.
Variante: Hält Claudia 60 % der B AG und die C Holding AG 40 %, ist Claudia indirekt wirtschaftlich berechtigt mit der Stufe über 75 %, weil die B AG 100 % der A AG hält. Erik bleibt aussen vor: Seine C Holding AG hält nur 40 % der B AG. Für Claudia liegt eine einzige Zwischenstufe vor, die Kette muss deshalb nicht mit UID gemeldet werden; sobald zwei oder mehr Stufen zwischen Person und Gesellschaft liegen, wird sie angegeben.
Beispiel 4: Familien-AG mit Aktionärbindungsvertrag
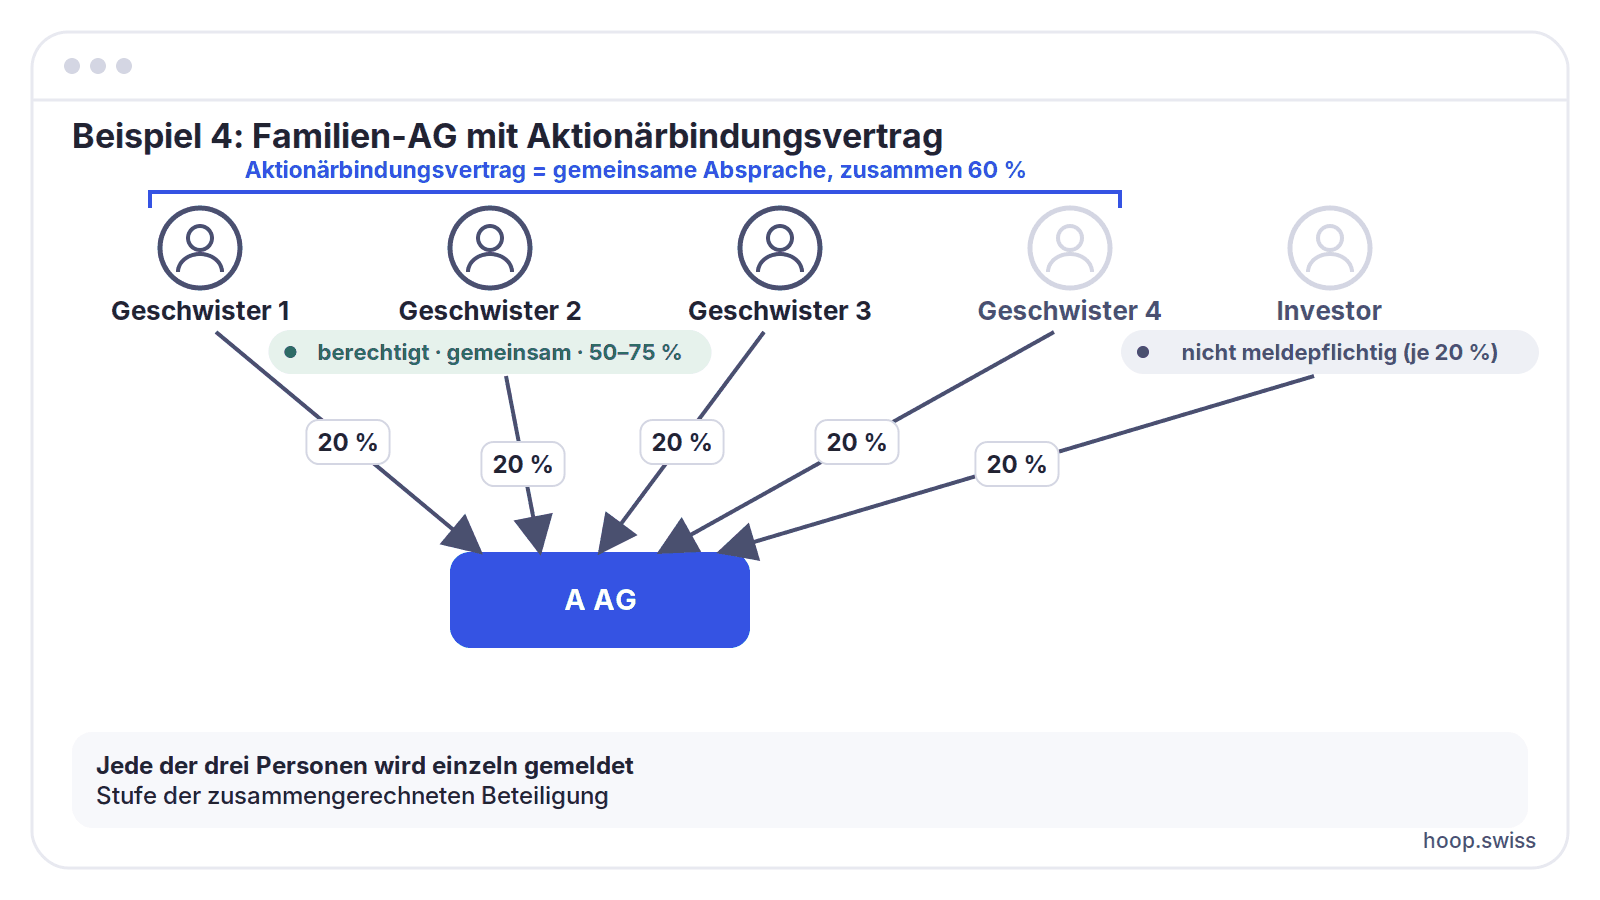
Vier Geschwister halten je 20 % der A AG, die übrigen 20 % hält ein Investor. Drei der Geschwister haben einen Aktionärbindungsvertrag mit Stimmbindung und Vorkaufsrechten abgeschlossen.
Ergebnis: Die drei Geschwister handeln in gemeinsamer Absprache und halten zusammen 60 %. Jede der drei Personen ist wirtschaftlich berechtigt und wird einzeln gemeldet, mit Kontrolle «direkt, gemeinsam, über Beteiligung» und der Stufe der zusammengerechneten Beteiligung (über 50 bis 75 %). Das vierte Geschwister und der Investor mit je 20 % ohne Absprache sind nicht meldepflichtig.
Typische Auslöser für gemeinsame Absprache sind Aktionärbindungsverträge, Familienpools, Stimmrechtsvereinbarungen und Poolverträge zwischen Investoren.
Beispiel 5: Treuhänder hält die Aktien
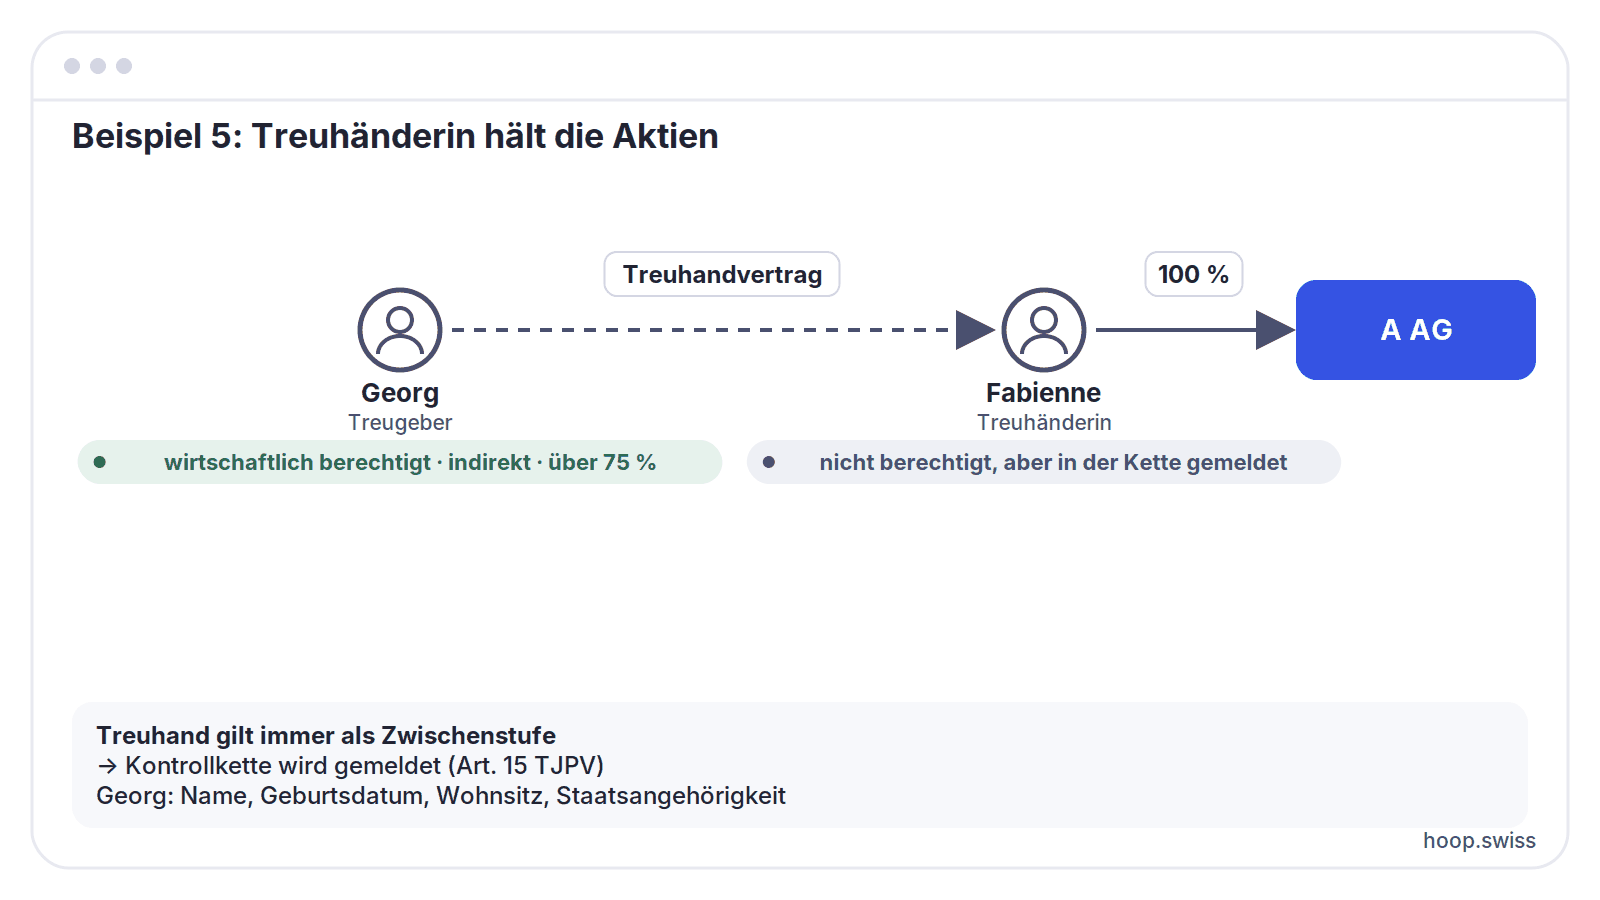
Fabienne hält 100 % der A AG, allerdings treuhänderisch für Georg, der im Hintergrund bleibt.
Ergebnis: Georg ist als Auftraggeber wirtschaftlich berechtigt, Kontrolle «indirekt, allein», Stufe über 75 %. Fabienne ist nicht wirtschaftlich berechtigt, wird aber mit ihrer Rolle als Treuhänderin in der Kontrollkette gemeldet. Ein Treuhandverhältnis gilt immer als Zwischenstufe und löst die Kettenangabe aus (Art. 15 TJPV).
Dasselbe gilt, wenn eine Gesellschaft dazwischen liegt: Hält die B AG 30 % der A AG und wird die B AG von einer Treuhänderin für Georg gehalten, ist Georg indirekt wirtschaftlich berechtigt (Stufe 25 bis 50 %); gemeldet werden die B AG mit UID und die Treuhänderin.
Beispiel 6: Niemand erreicht 25 %
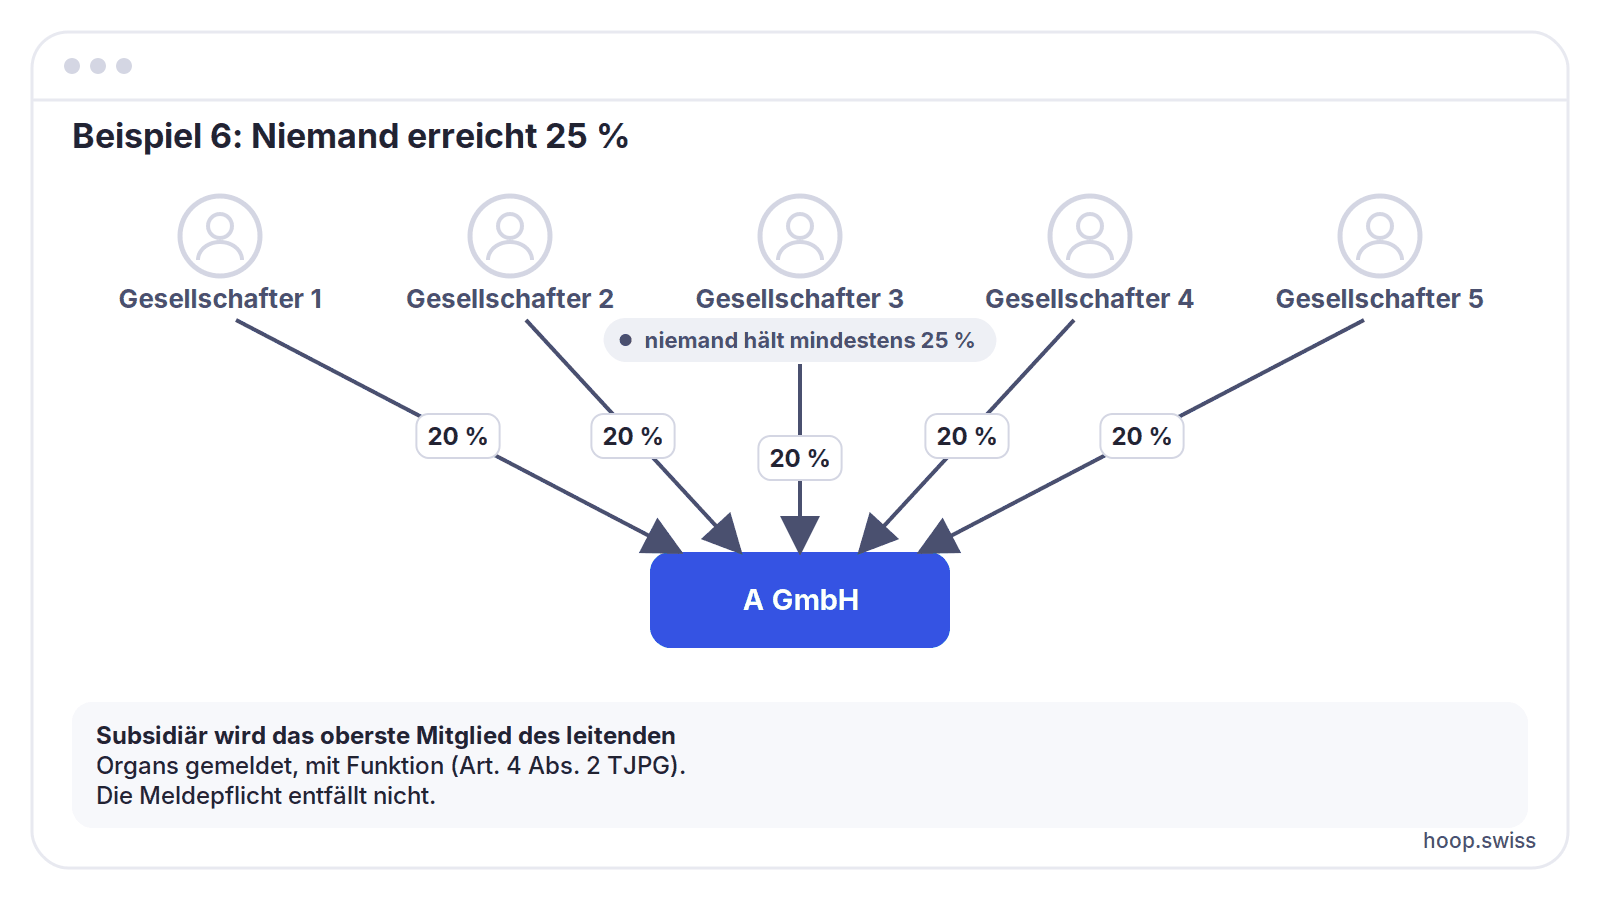
Fünf Gesellschafterinnen und Gesellschafter halten je 20 % der A GmbH. Es gibt weder einen Aktionärbindungsvertrag noch Sonderrechte.
Ergebnis: Niemand ist wirtschaftlich berechtigt. Die GmbH meldet subsidiär das oberste Mitglied des leitenden Organs, also die Vorsitzende der Geschäftsführung, mit ihrer Funktion (Art. 4 Abs. 2 TJPG, Art. 20 TJPV). Dasselbe Ergebnis entsteht bei einer Holding, deren Anteile auf drei Personen zu je 33 % verteilt sind: Auf der zweiten Stufe gilt die Schwelle «mehr als 50 %», die keine der drei erreicht.
Die häufigsten Fehler
- Multiplizieren: 50 % von 60 % sind nicht 30 %. Geprüft wird, ob die Person die Zwischengesellschaft mit mehr als 50 % kontrolliert und ob diese mindestens 25 % hält.
- Nur auf das Kapital schauen: Stimmrechtsaktien, Vorzugsstimmen und Statutenklauseln können eine Meldepflicht begründen, auch bei kleinem Kapitalanteil.
- Verträge übersehen: Aktionärbindungsverträge, Optionen, Wandeldarlehen und Vetorechte können Kontrolle auf andere Weise oder gemeinsame Absprache bedeuten.
- Treuhand und Nominee vergessen: Wer die Aktien hält, ist nicht automatisch wirtschaftlich berechtigt; gemeldet wird die Person dahinter, die Treuhänderin erscheint in der Kette.
- Keine Dokumentation: Die Gesellschaft muss die Kette belegen und die Unterlagen zehn Jahre aufbewahren (Art. 8 TJPG). Ein versioniertes Aktienbuch mit den Beteiligungsnachweisen ist die einfachste Grundlage.
- Subsidiäre Meldung vergessen: Gibt es keine wirtschaftlich berechtigte Person, bleibt die Meldepflicht bestehen; gemeldet wird das oberste Mitglied des leitenden Organs.
So dokumentieren Sie die Kette
- Beteiligungsstruktur als Diagramm zeichnen: Personen, Gesellschaften, Trusts und Treuhandverhältnisse mit Prozentangaben für Kapital und Stimmen.
- Pro Stufe prüfen: direkte Beteiligung mindestens 25 %, Mehrheit über 50 % an jeder Zwischengesellschaft, Verträge und Sonderrechte.
- Für jede wirtschaftlich berechtigte Person die Angaben nach Art. 10 TJPV einholen und belegen: Ausweis oder AHV-Nummer, Wohnsitz, Staatsangehörigkeiten.
- Kette mit Firma, Rechtsform, Sitz und UID der Zwischengesellschaften festhalten, wenn zwei oder mehr Stufen, ein Trust oder ein Treuhandverhältnis beteiligt sind.
- Meldung über EasyGov erfassen und jede Änderung innerhalb eines Monats nachführen.
Häufige Fragen zu Kontrollketten
Wie berechne ich eine indirekte Beteiligung?
Gar nicht durch Multiplikation. Prüfen Sie pro Stufe: Hält die Person mehr als 50 % der Zwischengesellschaft, und hält die Zwischengesellschaft mindestens 25 % der Gesellschaft? Gemeldet wird die Beteiligung der Zwischengesellschaft an der Gesellschaft in Stufen.
Ab wann muss die ganze Kontrollkette gemeldet werden?
Wenn zwischen der Person und der Gesellschaft mindestens zwei Zwischenstufen liegen, wenn ein Trust beteiligt ist oder wenn ein Treuhandverhältnis besteht. Dann werden Firma, Rechtsform, Sitz und UID jeder Zwischengesellschaft angegeben.
Was ist Kontrolle auf andere Weise?
Das Recht oder die tatsächliche Möglichkeit, mehr als die Hälfte des Verwaltungsrats oder der Geschäftsführung zu bestimmen, wichtige Entscheide zu blockieren oder Ausschüttungen durchzusetzen, zum Beispiel über Verträge, Optionen, Wandelrechte oder Statutenbestimmungen.
Zählen Anteile von Ehepartnern oder Familienmitgliedern zusammen?
Nur wenn die Personen in gemeinsamer Absprache handeln, etwa über einen Aktionärbindungsvertrag oder eine Stimmrechtsvereinbarung, oder wenn eine Person die andere gesetzlich vertritt. Ohne Absprache wird jede Person einzeln beurteilt.
Was gilt bei einer Stiftung oder einem Verein in der Kette?
Stiftungen und Vereine sind selbst nicht meldepflichtig, können aber Zwischenstufe sein. Dann gelten die besonderen Regeln in Art. 7 TJPV, und die Gesellschaft ermittelt die Personen, die die Stiftung oder den Verein kontrollieren.
Was mache ich, wenn ich eine Person nicht identifizieren kann?
Die Gesellschaft meldet die vorhandenen Angaben, dokumentiert die unternommenen Schritte und nennt das oberste Mitglied des leitenden Organs als Auskunftsperson (Art. 9 Abs. 3 TJPG, Art. 21 TJPV). Aktionärinnen, die ihre Meldepflicht verletzen, werden mit angegeben.
Quellen
- TJPG, SR 955.3, insbesondere Art. 4, 7–10, 13–15 (Fedlex)
- Verordnung TJPV, Art. 1–4, 10–15, 20–21 (Fedlex)
- Transparenzregister: Beispielsammlung zur Bestimmung der wirtschaftlich berechtigten Personen (PDF)
- Transparenzregister: Fragen und Antworten
Änderungsverlauf
- 19. Oktober 2026: Neufassung nach Inkrafttreten der Verordnung: Beispiele nach der Mehrheitsregel von Art. 2 TJPV statt Multiplikation.
So geht es mit Hoop weiter
Im digitalen Aktienbuch von Hoop erfassen Sie Beteiligungen, Stimmrechte und Kontrollketten mit Belegen, ermitteln die wirtschaftlich berechtigten Personen und bereiten die Meldung ans Transparenzregister vor.
Digitales Aktienregister · Transparenzregister mit Hoop · Was ein Register kostet
Dieser Blog-Artikel stellt keine Rechtsberatung dar, er wird «wie besehen» zur Verfügung gestellt und erhebt keinen Anspruch auf Vollständigkeit oder Richtigkeit. Hinsichtlich seines Inhalts bestehen keine Gewährleistung und Haftung seitens Hoop; sie wird – soweit gesetzlich zulässig – ausgeschlossen. Die Nutzung erfolgt auf eigene Gefahr, bei Bedarf sollte ein Rechtsbeistand hinzugezogen werden.